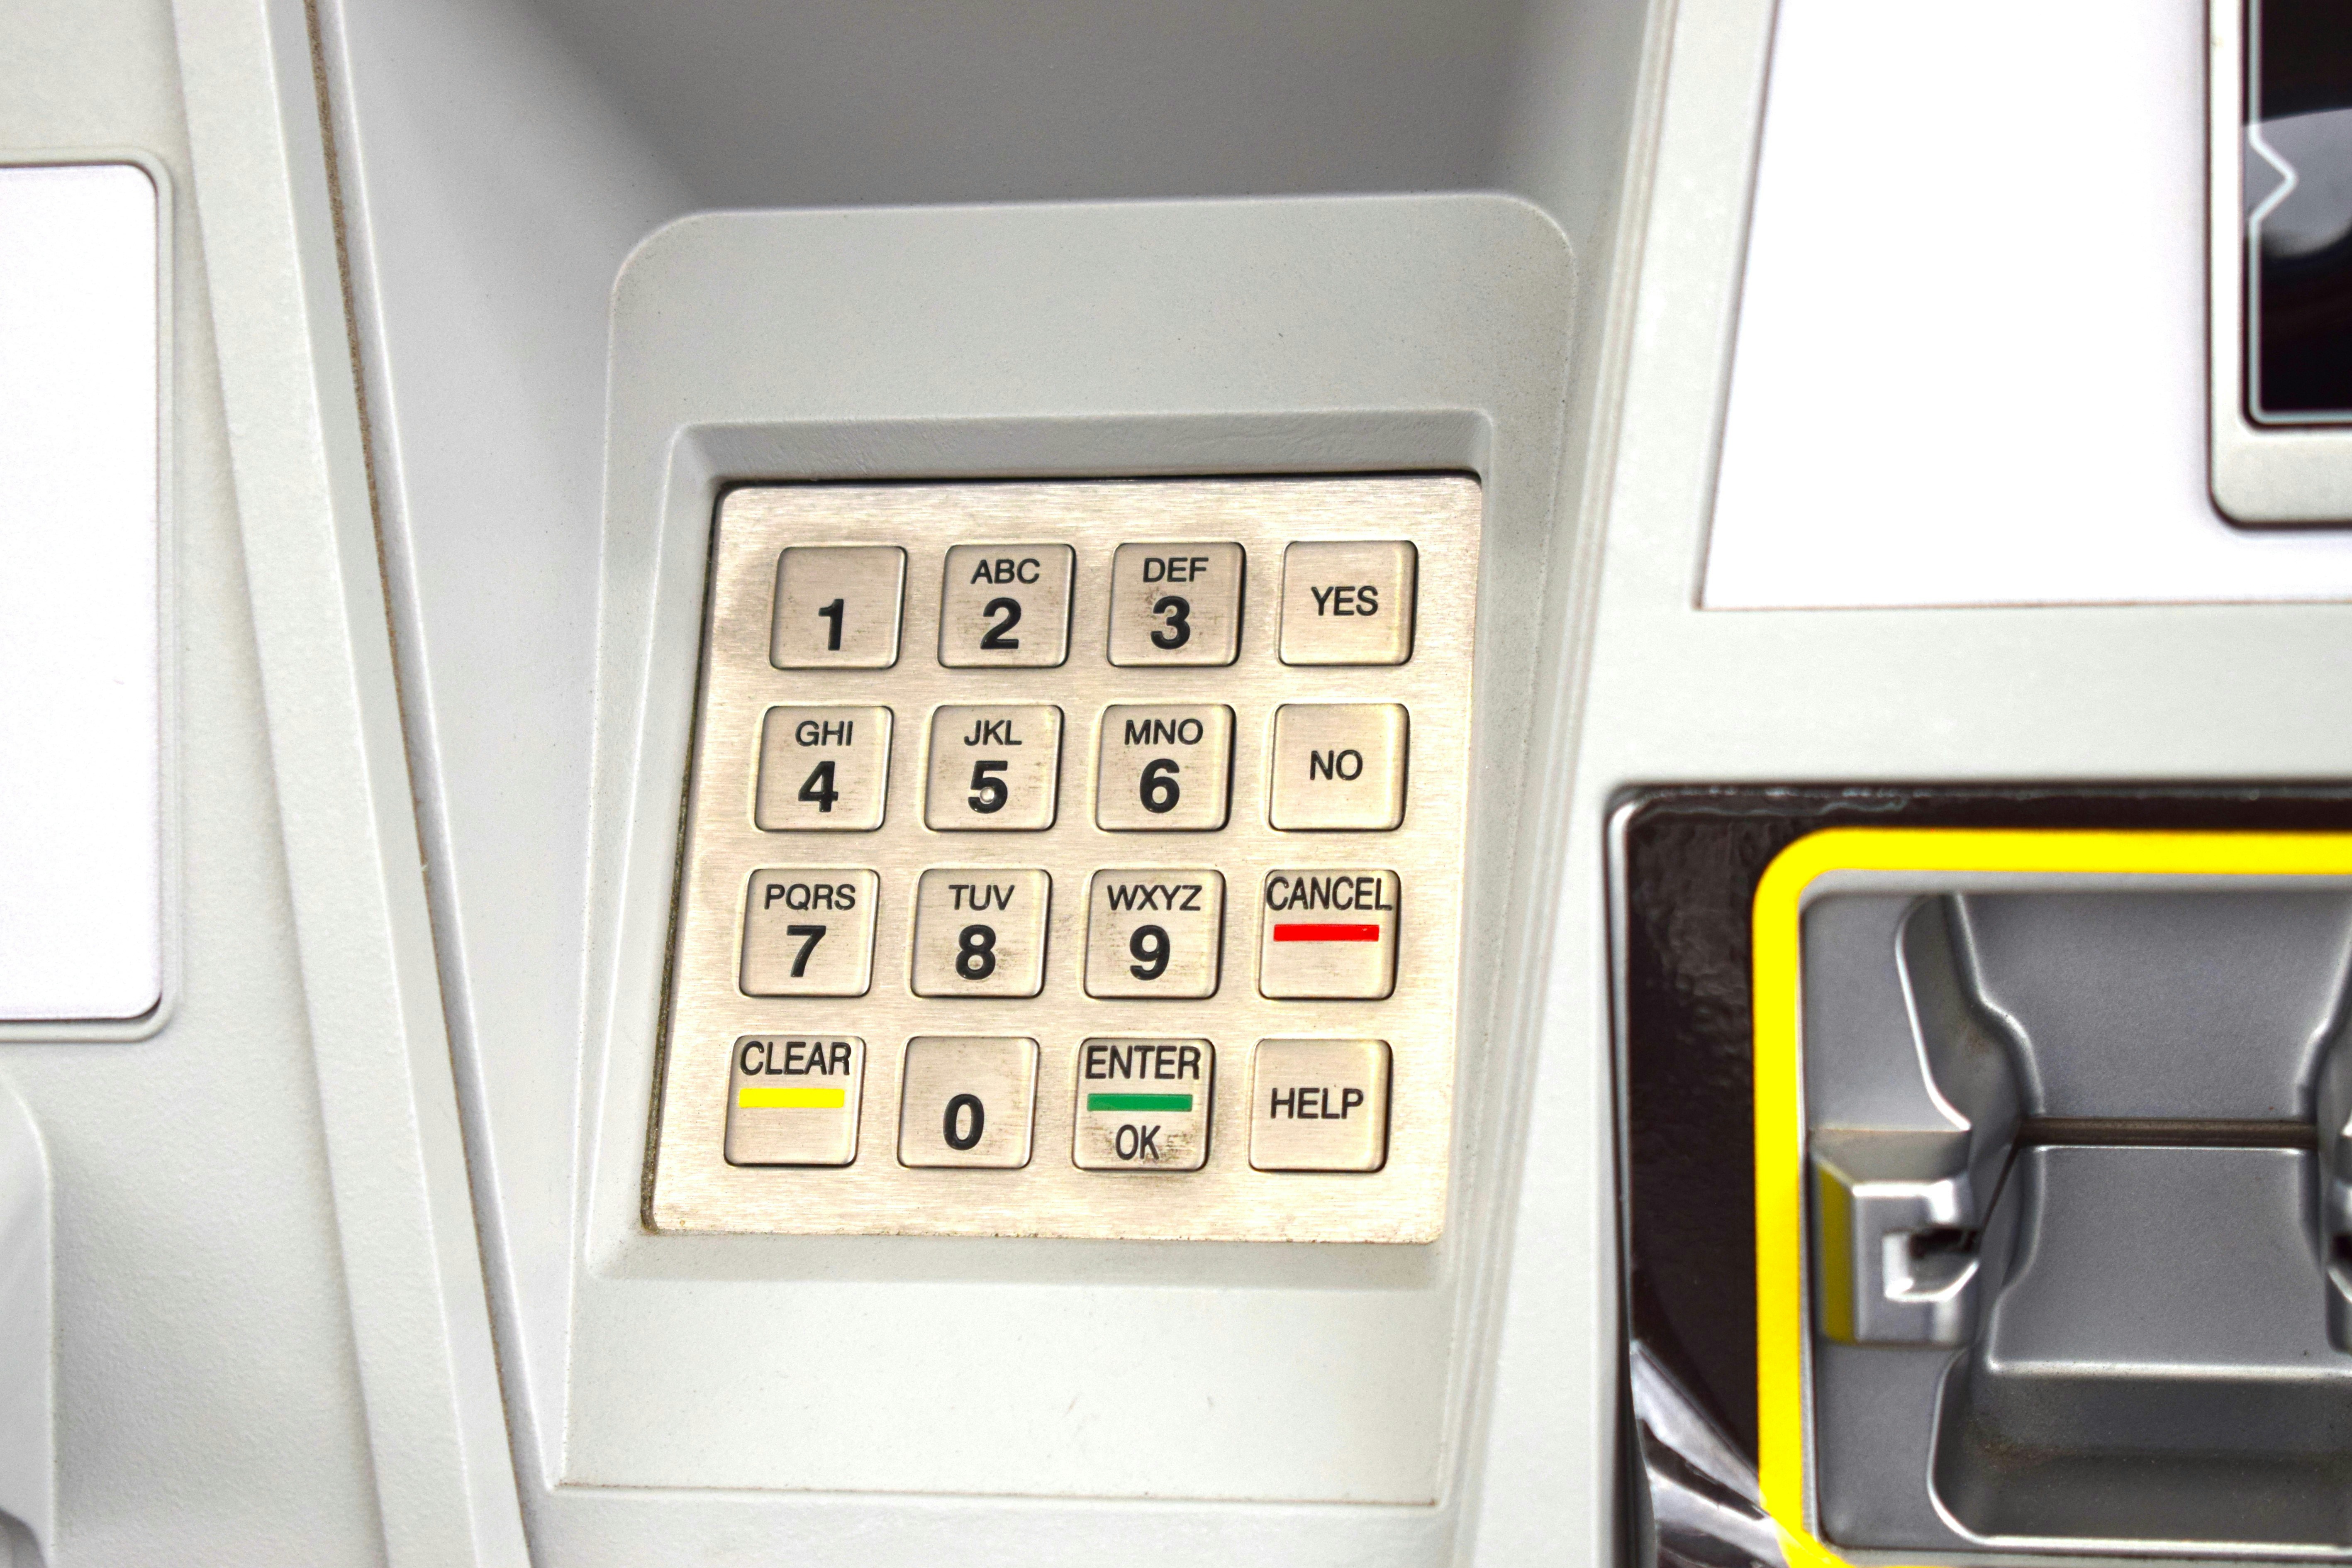
Ce cadre, voté dans un projet de loi sur diverses matières économiques, est surtout un nouveau rendez-vous entre le gouvernement et le secteur bancaire. L’histoire récente a montré que ces négociations tournent rarement à l’avantage des citoyen·ne·s.
Sur le papier, le texte permet au gouvernement de conclure avec les banques des accords portant sur la répartition géographique des distributeurs, les appareils avec fonction de dépôt, l’accessibilité physique, la sécurité et les délais d’intervention en cas de panne. Ces accords seraient contraignants pour toutes les banques et contrôlés par l’Inspection économique et couvrent la période 2027-2032 et, selon le ministre, elles sont en réalité déjà en cours.
Inscrire l’accès à l’argent liquide dans un texte de loi est une avancée notable. Le problème, c’est que tout le contenu du cadre dépendra de cette négociation. Le gouvernement s’apprête à discuter avec le secteur bancaire de la couverture géographique, de la disponibilité et de l’accessibilité des distributeurs… de tout ce qui fait l’accès à l’argent liquide. En résumé, le texte autorise les ministres à conclure un accord mais n’y oblige personne. En l’absence d’accord, aucune garantie ni solution de rechange n’est prévue.
Ce scénario, Financité, Testachats et Okra le connaissent déjà. Le protocole plus que discutable conclu avec les banques le 31 mars 2023 prévoyait 220 distributeurs supplémentaires. Plus tard, l’Autorité belge de la concurrence a montré que la mise en place de Batopin (la mise en commune du parc de distributeurs des quatre grandes banques pour en faire un réseau neutre) avait nui à l’accessibilité au cash, en allongeant la distance jusqu’au distributeur le plus proche. Pendant que les distributeurs continuent de disparaître et que la Belgique est le pays d’Europe où l’on se plaint le plus de l’accès au cash, le gouvernement mise encore une fois sur la bonne volonté d’un secteur dont la logique reste la rentabilité.
Cette logique est d’ailleurs inscrite dans le projet, car celui-ci laisse ouverte la possibilité de supprimer des distributeurs jugés pas assez rentables. Les accords pourraient aussi être renégociés, voire résiliés, si le nombre de retraits baisse. Pire, des appareils pourraient être retirés des communes qui taxent les distributeurs, ce qui toucherait surtout le sud du pays, où ces taxes sont plus fréquentes.
Les garanties essentielles sont absentes. Aucune distance maximale n’est fixée ; les associations demandent 5 km en zone rurale, 3 km en zone intermédiaire et 1 km en ville. Rien non plus sur les petites coupures ni sur un minimum d’appareils par commune, alors que 108 communes ne comptent qu’un seul distributeur, assuré par bpost dans 51 d’entre elles.
Il y a bien une avancée : toutes les banques, y compris les banques en ligne qui n’ont pas installé de distributeurs mais dont les client·e·s utilisent ceux des autres, devront contribuer au financement du réseau.
Le projet prévoit que le gouvernement négocie seul avec les banques. Les associations demandent d’y être associées et que l’accord final repasse devant la Chambre. Sans cela, l’accès au cash restera ce qu’il est déjà : une faveur offerte par les banques après de longues négociations et non le droit garanti qu’il devrait être.
Lire aussi
Lors de 5 dates inédites, venez participer à une soirée débat où deux modèles s'affronteront : le capitalisme et la finance solidaire.
Comprendre la fiscalité des ultra-riches, s’armer d’arguments face aux idées reçues et imaginer la suite ensemble : découvrez notre cycle d’ateliers gratuits, ouverts à toutes et tous.